
Cataluña financiará sus competencias singulares con una cesión adicional del IVA de hasta el 90% con la reforma de Hacienda
El Ministerio de Hacienda ha presentado este viernes un borrador de acuerdo sobre un nuevo modelo de financiación autonómica que incorpora un “mecanismo voluntario” para que las comunidades autónomas financien sus competencias singulares mediante una mayor cesión de la recaudación del IVA, con un límite máximo del 90 %.
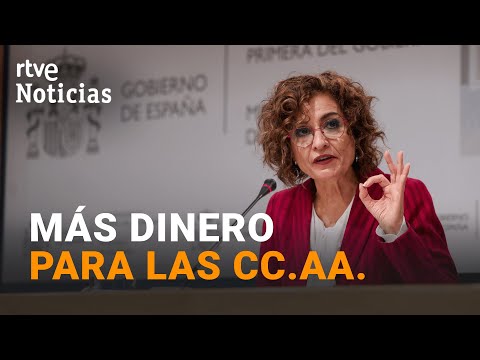
Mecanismo voluntario de cesión del IVA
Este mecanismo quedaría fuera de los casi 21.000 millones de euros que el Estado destina a las competencias homogéneas –aquellas que ejercen todas las comunidades– en el nuevo modelo. Según fuentes del Ministerio, la proyección de 20.950 millones de euros se calculó exclusivamente para esas competencias homogéneas; la financiación de las competencias no homogéneas mediante una mayor cesión del IVA no se incluyó en esa estimación.
En la práctica, la medida abre la puerta a que Cataluña reciba una financiación superior a los 4.686 millones de euros que le corresponderían inicialmente. Si la Generalitat opta por este mecanismo, podría convertirse en la comunidad autónoma más beneficiada, superando a Andalucía, que en la propuesta inicial recibiría 4.846 millones de euros. Cataluña concentra, según el acuerdo, el 43 % de los recursos destinados a financiar las competencias no homogéneas entre las quince comunidades de régimen común.
El borrador también modifica la duración del mecanismo. En la rueda de prensa de enero, la anterior ministra de Hacienda, María Jesús Montero, había indicado que la cesión tendría carácter temporal y revisable cada cinco años. En el documento presentado ahora se establece que el mecanismo “se mantendrá durante la vigencia del modelo”, es decir, de forma indefinida hasta una nueva reforma.
El acuerdo define las competencias no homogéneas como “competencias significativas transferidas a una comunidad autónoma cuya financiación se integra en el Sistema, siempre que no se haya producido esa integración para la totalidad de las comunidades autónomas a 1 de enero de 2027”. Son servicios públicos que solo algunas comunidades asumen y que, por tanto, no forman parte del régimen común.
- Actualmente, estas competencias se financian mediante transferencias directas del Estado, actualizadas anualmente.
- El nuevo esquema ofrece dos opciones: seguir recibiendo la transferencia anual o sustituirla por una mayor cuota del IVA cedido.
- El porcentaje de cesión del IVA se calculará de forma específica para cubrir el coste equivalente de las competencias transferidas, con un tope máximo del 90 %.
La propuesta ha generado una fuerte oposición territorial. Catorce de las quince comunidades autónomas de régimen común han manifestado su rechazo, entre ellas Asturias y Castilla-La Mancha. Cataluña es, hasta el momento, la única que ha respaldado el modelo.
Los próximos pasos incluyen la reunión del Comité Técnico Permanente de Evaluación, prevista para el 14 de julio, y la del Consejo de Política Fiscal y Financiera el 29 de julio, donde se debatirá el texto. El Gobierno necesita el voto favorable de al menos una comunidad para aprobar la medida en el CPFF; posteriormente, la reforma deberá ser ratificada por el Consejo de Ministros y remitida a las Cortes Generales, donde el PSOE requerirá el apoyo de sus socios de investidura, incluido Junts.
Mira tambien:
Deja una respuesta